Domain restoring.de kaufen?
Wir ziehen mit dem Projekt
restoring.de um.
Sind Sie am Kauf der Domain
restoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain restoring.de kaufen?
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **

Ähnliche Suchbegriffe für Personengesellschaften
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
K2 Vapron Pro Scheinwerfer Regeneration Fluid Reparatur Dampf Nachfüllflasche 60...K2 Vapron Pro Scheinwerfer Wiederherstellungsflüssigkeit Spezialflüssigkeit speziell für das professionelle Autoscheinwerfer-Regenerationsset (63675). Die Verwendung muss gemäß der Bedienungsanleitung erfolgen. Fassungsvermögen: 600 ml. Anwendung: 1. Gießen Sie die Flüssigkeit in die Tasse des Sets (maximal die Hälfte). 2. Tragen Sie die Flüssigkeit mit dem Scheinwerfer-Reparaturset (63675) auf. 3. Gießen Sie nicht verwendete Flüssigkeit zurück in die Aluminiumflasche. Verschließen Sie die Flasche fest. Aufmerksamkeit! Es wird empfohlen, bei der Arbeit Schutzhandschuhe und eine Atemschutzmaske zu tragen. Vermeiden Sie jeglichen Kontakt der Flüssigkeit mit Oberflächen. Für die Restauration von Glasscheinwerfern ist das Set nicht geeignet. Der Flascheninhalt reicht für ca. 30 mittelgroße Reflektoren. Inhalt:600 ml....17,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Aquagart 25m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,45,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
Wer gehört zu den Personengesellschaften?
Zu den Personengesellschaften gehören Gesellschaften, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Typische Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Gesellschaftsformen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Anders als bei Kapitalgesellschaften wie der GmbH haften die Gesellschafter bei Personengesellschaften auch mit ihrem Privatvermögen für die Schulden der Gesellschaft. **
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
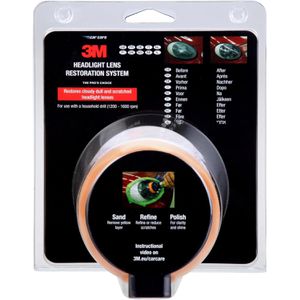
3M Scheinwerfer-Aufbereitung 39073 Scheinwerfer-Reparatur, Set, maschinelle Aufbereitung für Kunststoffscheinwerfer, 15-teiligKomplettset mit Politur, Schleifteller mit Bohrfutter, Polierpad sowie Schleifmitteln zur Aufbereitung von Kunststoffscheinwerfern Zur maschinellen Beseitigung, mit Bohrmaschine/Akkuschrauber, altersbedingter Vergilbung und Vermattung Ausreichend für 2 Scheinwerfer Verbessert die Sicht bei Nacht und erhöht so die Sicherheit Stellt trübe und matte Scheinwerfern wieder her Entfernt leichte Kratzer Merkmale: Ausführung: Set, Politur Anwendung: maschinell weitere Produktinformationen: Lieferung: 1x 3M Abdeckband 19mm, 6x 3M 236U Schleifscheibe D75 mm, P500, 4x 3M 260L Schleifscheibe D75 mm, P800, 1x 3M 443SA Schleifpad D75 mm, P3000, 1x 3M 50472 Polierpad orange D75 mm, gewaffelt, 1x 3M Schleifteller für Bohrfutter, 1x 3M Politur 39005 29,5 ml Beutel Warnhinweise: Signalwort: Achtung H317: Kann allergische Hautreaktionen verursachen. EUH066: Wiederholter Kontakt kann zu spröder oder rissiger Haut führen. Enthält: Kondensationsprodukt aus Triethanolamin mit Additionsprodukten aus Fettsäuren, C18 (ungesättigtes) Alkyl mit Maleinsäureanhydrid, Reaktionsmasse aus: 5-Chlor-2-methyl-4 isothiazolin3-on [EG-Nr. 247-500-7] und 2-Methyl-2Hisothiazol-3-on [EG-Nr. 220-239-6] (3:1) Enthält ein Biozid (Konservierung): C(M)IT/MIT (3:1).40,45 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kermi Reparatur-/Pflegeset Acryl zur Aufbereitung von Acryloberflächen, BZRPA000000XK BZRPA000000XKKermi Reparatur-/Pflegeset Acryl zur Aufbereitung von Acryloberflächen, BZRPA000000XK ✓ Duschabtrennungen von Kermi seit 1976, über 10 Millionen in Europas Bädern ✓ 20 Jahre Nachkaufsicherheit für Ersatzteile nach Auslauf einer Produktlinie Badewanne LIVORO VL1. Komfort in Form - für Badmomente zum Wohlfühlen. Flexibel, formschön und angenehm warm im Hautkontakt - gefertigt aus hochwertig gegossenem und durchgefärbtem Sanitäracryl in Weiß. Der verstärkte Wannenboden sorgt für zusätzliche Stabilität. Die große Wannentiefe und ergonomischen Liegeflächen garantieren ein entspanntes, erholsames Badegefühl. Die Badewanne ist in verschiedenen Formen erhältlich - von der klassischen Körperform bis zur platzsparenden Ecklösung. Sie lässt sich problemlos in jedes Bad integrieren. Dank des geringen Eigengewichts gestaltet sich die Montage besonders einfach und schnell. Und sie ist sehr pflegeleicht - für dauerhafte Freude. Technische Daten Artikelnummer BZRPA000000XK EAN 405148497389858,38 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
K2 Vapron Pro Scheinwerfer Regeneration Fluid Reparatur Dampf Nachfüllflasche 60...K2 Vapron Pro Scheinwerfer Wiederherstellungsflüssigkeit Spezialflüssigkeit speziell für das professionelle Autoscheinwerfer-Regenerationsset (63675). Die Verwendung muss gemäß der Bedienungsanleitung erfolgen. Fassungsvermögen: 600 ml. Anwendung: 1. Gießen Sie die Flüssigkeit in die Tasse des Sets (maximal die Hälfte). 2. Tragen Sie die Flüssigkeit mit dem Scheinwerfer-Reparaturset (63675) auf. 3. Gießen Sie nicht verwendete Flüssigkeit zurück in die Aluminiumflasche. Verschließen Sie die Flasche fest. Aufmerksamkeit! Es wird empfohlen, bei der Arbeit Schutzhandschuhe und eine Atemschutzmaske zu tragen. Vermeiden Sie jeglichen Kontakt der Flüssigkeit mit Oberflächen. Für die Restauration von Glasscheinwerfern ist das Set nicht geeignet. Der Flascheninhalt reicht für ca. 30 mittelgroße Reflektoren. Inhalt:600 ml....17,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Aquagart 25m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,45,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
-
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
Ähnliche Suchbegriffe für Personengesellschaften
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aquagart 50m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,91,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aquagart 125m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,214,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
-
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
-
Wer gehört zu den Personengesellschaften?
Zu den Personengesellschaften gehören Gesellschaften, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Typische Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Gesellschaftsformen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Anders als bei Kapitalgesellschaften wie der GmbH haften die Gesellschafter bei Personengesellschaften auch mit ihrem Privatvermögen für die Schulden der Gesellschaft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.